中指研究院分析师孟超先生在2026年11月2日下午的“中指市场形势及企业研究成果分享会”中,对近期房地产市场进行归纳总结,并对后续市场走势作出前瞻,以下为主要观点:
一、近期房地产市场回顾
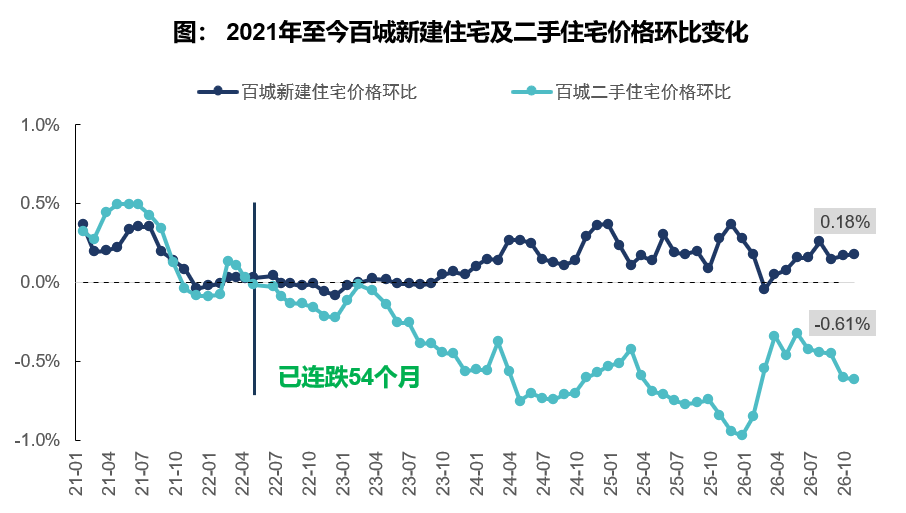
1.房价:1-10月百城二手住宅价格累计下跌4.92%,10月百城二手房价格环比下跌0.61%;新房延续结构性上涨态势,1-10月百城新房价格累计上涨1.36%,10月环比上涨0.18%。租金方面,10月50城住宅平均租金环比跌幅有所扩大,上海、深圳等核心城市环比仍保持小幅上涨走势。
2.销售:二手房方面,二手房市场活跃度延续高位运行,今年1-10月18城二手住宅成交123.0万套,同比增长7.3%,10月二手房市场热度延续,18城二手住宅成交11.6万套,同比增长17.5%。
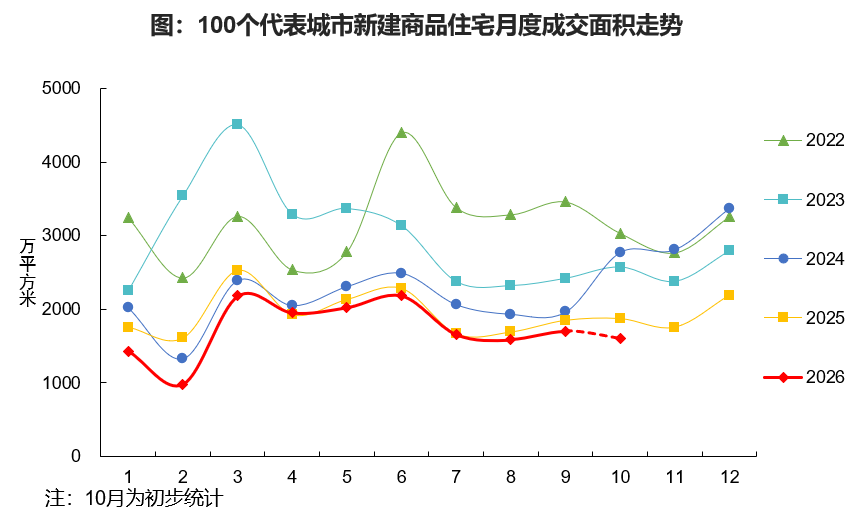
新房方面,初步统计1-10月100城新房销售面积同比下降约11%,二季度以来销售降幅收窄,10月重点100城新房销售面积同比下降约15%;一线城市自二季度以来整体保持增长。
重点城市来看:京沪:1-10月京沪新房、二手房成交量均增长,10月北京新房同比增幅超两成,上海二手房成交同比增长35%,连续8个月同比增长。
广深:1-10月深圳新房成交量仍回落,在4月政策优化后,新房连续两个季度同比增长超20%,但9月以来再次下降,二手房成交整体平稳;今年以来广州新房及二手房成交量均小幅下降
3.租赁:10月,住房租赁行业进入传统淡季,重点城市住房租赁市场需求进一步回落,50城住宅平均租金环比跌幅有所扩大,上海、深圳等核心城市租金环比仍保持小幅上涨走势。从城市层面来看,10月50个重点城市租金5涨45跌,下跌城市数量较9月增加6个,较去年同期减少3个。
4.土地:受相关政策执行节点影响,9月三四线城市宅地供应放量,带动10月300城宅地成交面积、出让金同比增长9成左右;1-10月,300城宅地成交面积同比下降4%,出让金下降6%;1-10月,TOP20城市宅地出让金占全国比重57%,上海、北京、杭州出让金位居全国前三;10月一二线土拍较少,三四线成交较多,平均溢价率降至近年低位,仅为1.5%。
二、市场展望
展望年末,购房贷款贴息政策有助于降低居民购房成本,叠加房企年底推盘促销及核心城市优质项目入市,预计将对新房成交形成一定支撑,但整体延续筑底态势;二手房成交有望保持一定活跃度,但受市场预期仍偏弱影响,二手房价格预计维持小幅下跌的波动态势。后续需重点关注核心城市成交修复的持续性及年末土地市场表现。
受8·28新政影响,房企开发资金回笼周期拉长、资金占用增加,将对拿地能力和投资意愿形成制约,预计年末及2027年土地市场将逐步体现政策影响;在途项目过渡期安排则有助于缓冲短期新房供应压力,政策对供应的影响预计在后续新项目开发中逐渐显现。
