1、11月以来成交宅地超7成来自9月公告,溢价率延续低位
11月以来,土地市场整体仍低位运行,成交仍集中于三四线城市。根据中指数据,11月截至12日,300城住宅用地成交规划建面2292万平方米,土地出让金926亿元。其中,一线城市成交规划建面15万平方米,出让金42亿元;二线城市分别为799万平方米、404亿元;三四线城市分别为1478万平方米、480亿元。溢价率方面,11月截至12日,300城宅地平均溢价率为1.87%,仍延续低位水平。
从成交结构看,11月成交宅地超7成来自9月供应。根据中指数据,11月截至12日,300城宅地成交的389宗住宅用地中,278宗来自9月公告,占比达71%。9月部分城市阶段性加快推地,300城宅地推出规划建面同比增长106%,其中三四线增长120%,推动10月成交结构明显下沉,成交规模靠前城市多为9月供地放量的三四线城市,多为地方国资获取。10月,300城宅地推出规划建面已明显回落,同比下降46%,11月截至12日,300城宅地推出规划建面2694万平方米,同比下降66%,前期供应放量对年末成交的支撑预计逐步减弱,年末三四线城市供应缩量仍将延续。
2、房企出价更趋审慎,溢价集中于小体量、低总价地块
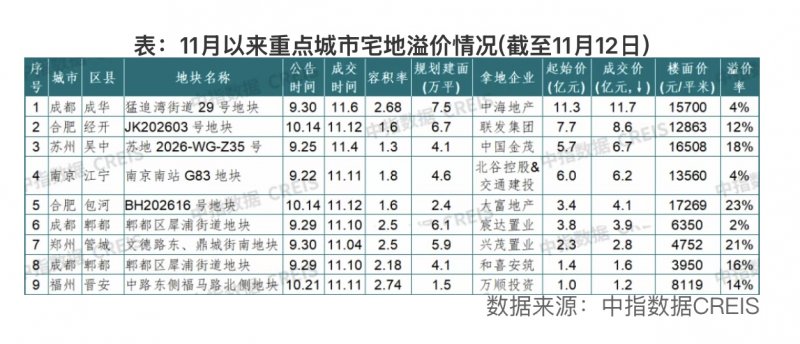
房企投资仍以总价可控、去化确定性较强的地块为主。11月以来重点城市溢价成交地块中,地块起始价普遍在10亿元以下。其中,苏州吴中苏地2026-WG-Z35地块容积率1.3,由金茂以6.71亿元、溢价率17.91%竞得,低密属性和总价水平契合当前改善型产品的开发方向;成都郫都两宗地块成交总价分别为3.9亿元和1.6亿元,低总价地块继续受到企业关注。整体看,区位条件、产品空间与资金占用的综合平衡,仍是房企参拍决策的重要依据。
总价较高的地块多由头部央国企或联合体竞得,民企则更多依托区域深耕和合作开发参与竞争。北谷控股加仓南京南站板块,郑州兴茂置业以不足3亿元总价获取管城金岱地块,均体现出在熟悉市场控制单宗投入、稳步补充土储的投资取向。值得注意的是,“8·28”新政后,商品住房销售制度改革持续推进,销售回款节点后移、预售资金监管要求提高,房企对开发周期和资金占用的测算更趋严格。土地价款分期缴纳、分期开发验收等政策安排有助于缓解企业资金压力,但短期内房企投资整体保持审慎。
3、11月下旬待拍土地:北京、苏州、南京待拍金额领先
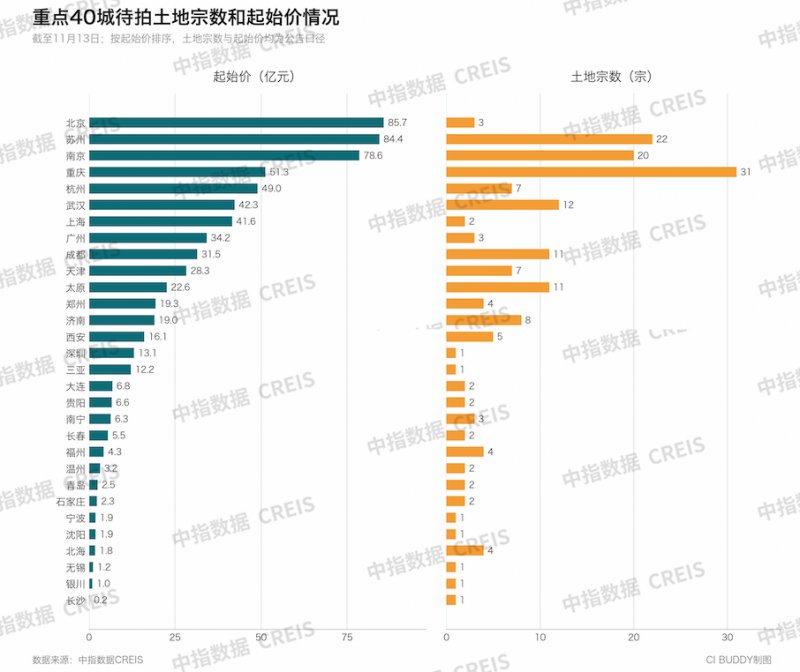
根据中指监测,截至11月13日,重点40城待拍涉宅用地中,北京待拍金额约86亿元;苏州、南京待拍金额均接近80亿元,宗数均在20宗以上;重庆待拍地块31宗,宗数居前,但待拍总价约51亿元,单宗规模相对有限,供地以分散型地块为主。整体看,当前供应储备仍能对年末土地成交形成一定支撑,各城市供地规模和结构有所差异,后续成交表现或进一步分化。
结语
总体看,近期土地市场延续低温运行态势,结构性分化特征明显。核心城市优质地块入市对成交形成一定支撑,但整体热度不高,房企投资持续谨慎,拿地继续向总价可控、去化确定性较强的项目集中;三四线城市成交规模有限,主要由地方国资获取。从节奏上看,当期成交规模较大程度上受前期供地节奏影响,市场修复仍在推进过程中。另外,11月以来,南京、重庆、济南、荆门、徐州等地继续发布商品住房销售制度改革实施细则,海南以省域为单位跟进,已落地城市(省份)增至24个。各地细则总体延续新老划断、分类衔接的基本思路,在预售资金监管、现售定金、土地价款缴纳等方面作出具体安排。
展望年末,核心城市优质地块仍有望获得企业关注,但整体市场热度预计维持低位,不同城市、不同板块及不同出让条件地块的成交表现将进一步分化。一方面,年末部分城市或加快优质地块供应节奏,土地质量提升或带动局部市场活跃度回升;另一方面,随着“8·28”新政后按新规则出让的地块陆续入市,房企对新出让模式下的利润空间、资金占用和销售节奏仍在评估之中,底价成交、低溢价率或仍将是土地市场的主基调。后续新政地块的竞拍表现,将成为观察供地政策调整成效和房企投资意愿变化的重要窗口。(中指研究院指数研究部总经理曹晶晶)
