国庆假期是房企集中营销、居民看房选房的重要窗口。今年国庆期间,多数重点城市楼盘保持正常接待,房企通过特价房源、购房补贴、车位优惠等方式吸引客户,部分城市同步组织购房节、房交会等活动。节前入市项目为假期市场补充了可售房源,部分楼盘结合9·29购房贷款贴息等政策推出购房优惠。
从市场反馈看,部分项目到访有所增加,但不同城市、不同楼盘之间表现仍有差异,营销活动带来的客流能否转化为实际成交,还需进一步观察。
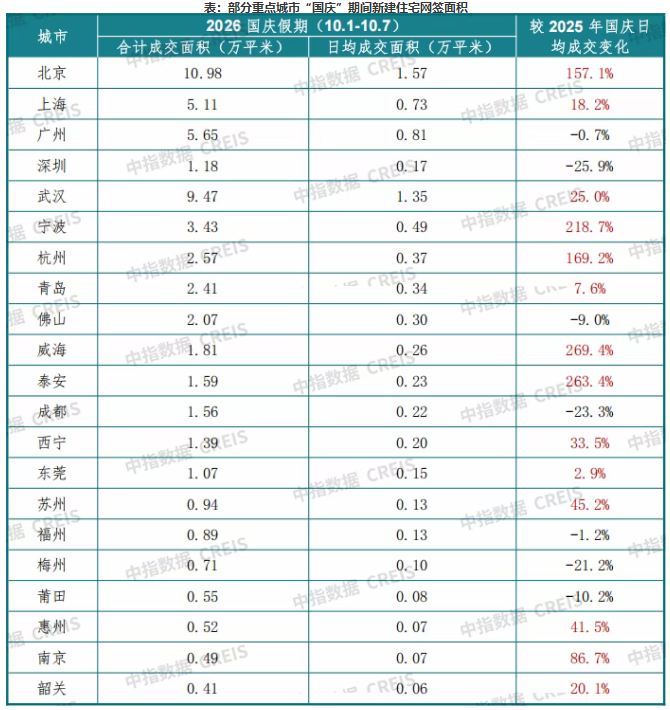
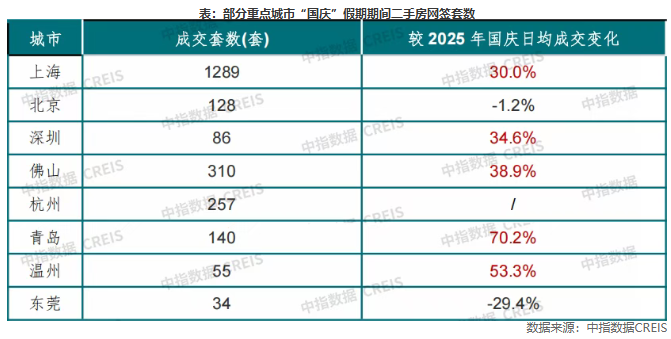
从网签成交数据来看,国庆假期重点城市新房、二手房网签量整体好于去年同期。根据中指研究院数据显示,10月1日至7日,重点25城新建住宅成交55.1万平米,较去年国庆假期日均同比增长33.8%,与2024年国庆假期基本持平;二手房方面,重点11城日均成交套数同比增长42.8%,但较2024年同期仍有一定差距。
需要注意的是,国庆假期网签成交量本身处于全年相对低位,且受假期备案节奏、同期基数等因素影响较大,因此同比增速易出现较明显波动。
从城市表现看,北京、杭州等城市新房网签同比增幅较大,上海、武汉有所增长,深圳、成都等城市则出现回落。
项目层面,核心区改善项目、区位和产品优势较突出的楼盘以及优惠力度较大的项目获得较多关注,部分中远郊项目仍主要依靠价格优惠促进销售,市场冷热不均的特征延续。
政策方面,9月28日国常会提出“研究出台稳定房地产市场、促进就业增收等政策措施”,居民购房贷款贴息政策已于节前落地,对符合条件的购房者形成一定支持。
展望后市,“银十”成交表现将是观察四季度市场的重要窗口。短期来看,核心城市部分项目仍有一定需求支撑,但市场整体仍处于分化调整阶段;后续需重点关注购房贷款贴息政策的实际带动效果、各地增量政策出台情况以及8·28商品住房销售制度改革细则的落地进展。
北京:新房方面,9月北京新房供应放量,中下旬以来多个热点项目开盘热销。国庆假期期间,在政策利好与房企促销的叠加带动下,市场热度延续,多个楼盘到访量明显回升,部分热点项目样板间出现排队现象。房企普遍推出主题活动及国庆专属优惠,如假期专属折扣、赠送物业费、车位优惠等,吸引意向客户到访。
从网签数据看,国庆假期北京新建商品住宅日均网签144套、1.57万平方米,较去年同期分别增长176%和157%。市场分化依然明显,高得房率、准现房、地铁沿线的"好房子"改善盘去化较好,远郊弱配套项目仍以价换量。
二手房方面,假期带看有所回暖,主城区次新房源咨询量增加,但网签成交相对平淡,国庆假期二手商品住宅日均网签18.3套,与去年同期基本持平。价格层面,业主报价趋于稳定、议价空间收窄,但尚未出现普遍涨价,市场仍属买方市场;其中优质次新、配套成熟房源报价坚挺,楼龄较长、配套薄弱房源议价空间仍较大。
上海:在“沪八条”等政策持续作用下,上海楼市置换链条有所加快,“金九银十”行情稳步展开。9月,全市新建商品住宅成交117.9万平方米,同比增长22.1%;二手房市场活跃度持续,9月二手商品房网签2.4万套,同比增长17.2%,创近六年同期新高。
这一回升态势延续至国庆假期,新房、二手房成交同比均增长。整体来看,上海楼市处于温和修复阶段,置换需求仍有释放空间。
深圳:国庆假期前,深圳政策与促购房活动密集推出,全市“金九银十好房嘉年华”集中展示近80个项目,南山、福田、光明等区分别推出消费券补贴、“卖旧买新”补贴、“好房嘉年华”等举措,开发商亦借势加快推盘,约1229套住宅在9月底前后集中入市,并普遍采取分级折扣、限时85折等方式促销。
在上述因素带动下,假期市场表现温和回暖,新房项目看房、签约较节前有所上升,光明、宝安多个楼盘来访量较平日增加约三成,外地客户看房占比上升。但市场整体分化延续,核心区改善房源成交较好,外围刚需盘依靠折扣促销走量。
广州:国庆假期期间,广州推盘以顺销为主,多个楼盘推出限时折扣、成交赠品牌家电、一口价房源等促销活动,部分楼盘还提出“竣工备案后开始供楼”,以减轻购房者对交付进度的顾虑。成交表现分化明显:核心区改善楼盘依托地段、配套优势,到访量与成交明显上升;部分郊区刚需盘因总价较低、契合购房贷款贴息政策门槛,吸引了一批刚需客户入市;多数楼盘去化则相对平稳。
杭州:假期期间,市场活跃度有所回升,需求方面,刚需客群率先入场,总价150万元以内项目到访量明显增加,部分项目日均到访超百组,小户型下定占比较高,部分远郊业主主动调价以匹配贴息政策;改善需求同步释放,西湖区、萧山市北等板块项目开放日到访量较大,头部房企假期日均销售额过亿。
供应方面,房企普遍加大营销力度,特价折扣、到访礼、老带新奖励等措施密集推出,假期市场仍以平销为主,摇号项目较少。整体来看,“银十”开局良好,但热度高度集中于刚需盘及核心改善盘,中远郊及中间价位段仍承压,市场分化格局延续。
成都:假期期间,成都楼市活跃度有所改善,二手房表现更为明显。政策端,8月25日四部门新政将购买新建商品住房的公积金贷款最低首付比例降至15%,并给予一年期20%的利息补贴(单户最高2.5万元);9月末起,全市16个区县联动开展中秋国庆房产促销活动30余场,持续至10月18日,为假期市场聚拢人气。
假期期间,二手房带看量有所增加,其中总价200万元以内、建成时间较新的二手住宅更受青睐;二手房成交占全市住宅市场八成以上,仍是成交主体,而新房供应持续放量、成交同比仍在下行。总体来看,假期成都市场热度有所回升,但新房尚处修复通道,市场回稳仍需政策效应进一步显效。
武汉:假期期间,武汉商品住宅成交783套、成交面积9.47万平方米,日均成交较去年同期上涨25%,市场活跃度提升。究其原因,一是9月底武汉新房集中取证,假期多个项目顺势开盘加推,市场供应较为充足;二是10月1日,武汉发布《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,8·28新政细则赶在假期首日落地,文件明确封顶预售、推进现房销售、允许保函置换监管资金等措施,与同日生效的全国购房贷款贴息政策相叠加,有助于稳定市场预期;另外,以“宜居武汉·品质生活”为主题的2026武汉秋季购房“家”年华于9月30日在汉口西北湖公园启幕,“1+15+N”展陈体系汇聚75个精品楼盘、2万套房源,展销持续至10月7日,为假期市场聚拢了人气。
天津:假期期间,天津开发商密集推出到访礼、国庆特惠等营销活动,核心项目到访热度较高;假期后半程受居民外出游玩影响,市场活跃度有所回落,但整体表现仍好于去年同期。需要指出的是,本轮假期热度主要由营销活动带动,市场后续修复的持续性,仍取决于天津政策细则的落地节奏及房企投资信心的恢复情况。
苏州:9月苏州新房推盘节奏明显加快,为国庆假期储备了较为充足的房源;假期期间热门楼盘到访量处于高位,改善型需求成为本轮市场修复的重要支撑,二手房市场也保持一定韧性。从市场活动看,苏州开展“金秋购房季”活动,看房人气有所回升,楼盘促销力度同步加大,但其对成交的带动目前更多体现在看房和到访环节,成交量的持续改善仍需观察。总体来看,苏州楼市仍处于筑底修复进程中,当前回暖属于结构性热度而非趋势性反转,市场全面回稳仍需政策持续显效与需求端进一步恢复。
郑州:9月进入8·28新政落地缓冲期,购房客户观望情绪有所加重,新项目入市节奏有所放缓,核心地段新入市1个四代宅项目,开盘去化率超70%,较多旧规项目延续“降价提佣”的促销举措。月底房贷贴息政策落地,贴息范围与郑州市场高度吻合,对刚需购房客户形成直接利好,叠加前期房贷延期、公积金提额等政策支持,国庆假期期间,郑州较多楼盘客户看房热度有所提升,部分购房客户购房决策周期缩短,但整体观望情绪仍在。(作者系中指研究院指数研究部总经理)
