9月,随着毕业季租住需求高峰消退,全国住房租赁市场热度逐步回落至常态化水平,50城住宅平均租金在连续三个月小幅回升后转跌。各梯队城市住宅租金环比同步回落,其中一线城市结束连续六个月的环比上涨,转为微幅小跌。
值得注意的是,上海、深圳住宅租金继续上涨,其中上海环比涨幅已连续6个月居50城首位。
1、9月50城住宅租金环比转跌,同比跌幅收窄至近25个月最低水平
根据中指院50城住宅租赁价格指数,9月,50城住宅平均租金为33.97元/平方米/月,环比下跌0.17%,结束了此前连续三个月的环比上涨;同比下跌2.23%,跌幅较8月收窄0.22个百分点。
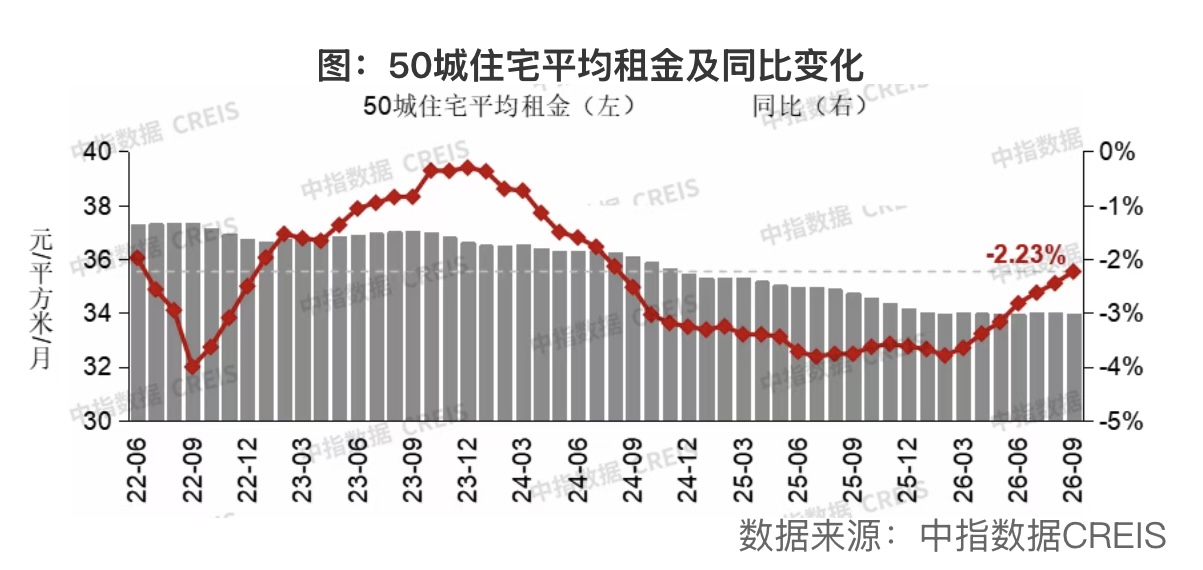
9月50城住宅租金虽有所下跌,但环比跌幅与去年同期相比较小,同比跌幅仍延续持续收窄态势,截至9月,50城住宅租金同比跌幅已收窄至近25个月最低水平,重点城市住宅租金筑底企稳信号趋于明确。
2、9月一线城市住宅租金结束连续6个月的环比上涨,各梯队城市环比均下跌
9月,各梯队城市住宅平均租金环比均有所回落。根据中指院监测,9月,一线城市普通住宅平均租金环比下跌0.03%,结束此前连续6个月的环比上涨;其中上海、深圳租金环比继续上涨,涨幅分别为0.52%、0.09%,北京、广州租金环比均有所下跌。二线城市平均租金环比下跌0.25%,跌幅较8月扩大0.16个百分点;三四线代表城市平均租金环比下跌0.15%。
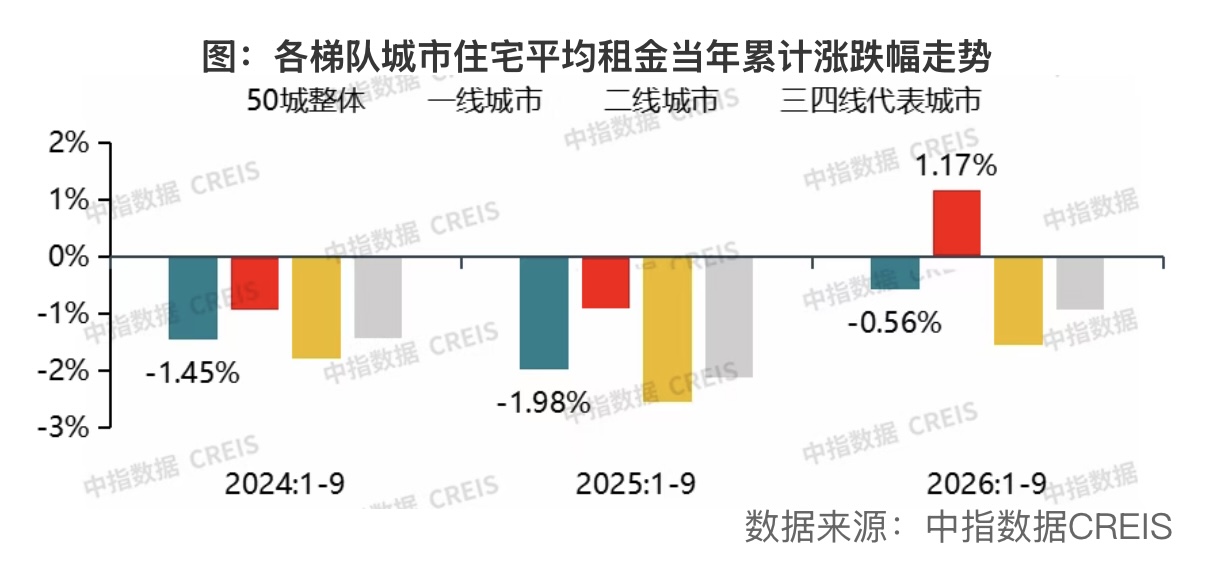
从年内累计涨跌幅来看,各梯队租金行情分化格局延续。2026年1-9月,一线城市平均租金累计上涨1.17%,涨幅与上月基本持平;二线城市累计下跌1.55%,三四线代表城市累计下跌0.92%,跌幅均较8月有所扩大。整体来看,一线城市租金筑底基础较为稳固,二线、三四线代表城市租金仍处调整通道,但年内累计跌幅与2024、2025年同期相比均呈收窄态势。
3、9月租金上涨城市数量进一步减少,上海继续领涨50城
9月,随着毕业季效应消退,市场需求回归平稳,重点城市租金整体转入调整阶段。根据中指院监测,9月50城住宅租金环比9涨39跌2平,租金上涨城市数量较8月减少6个。其中住宅租金TOP20城市中,共有5个城市环比上涨,较8月减少1个。
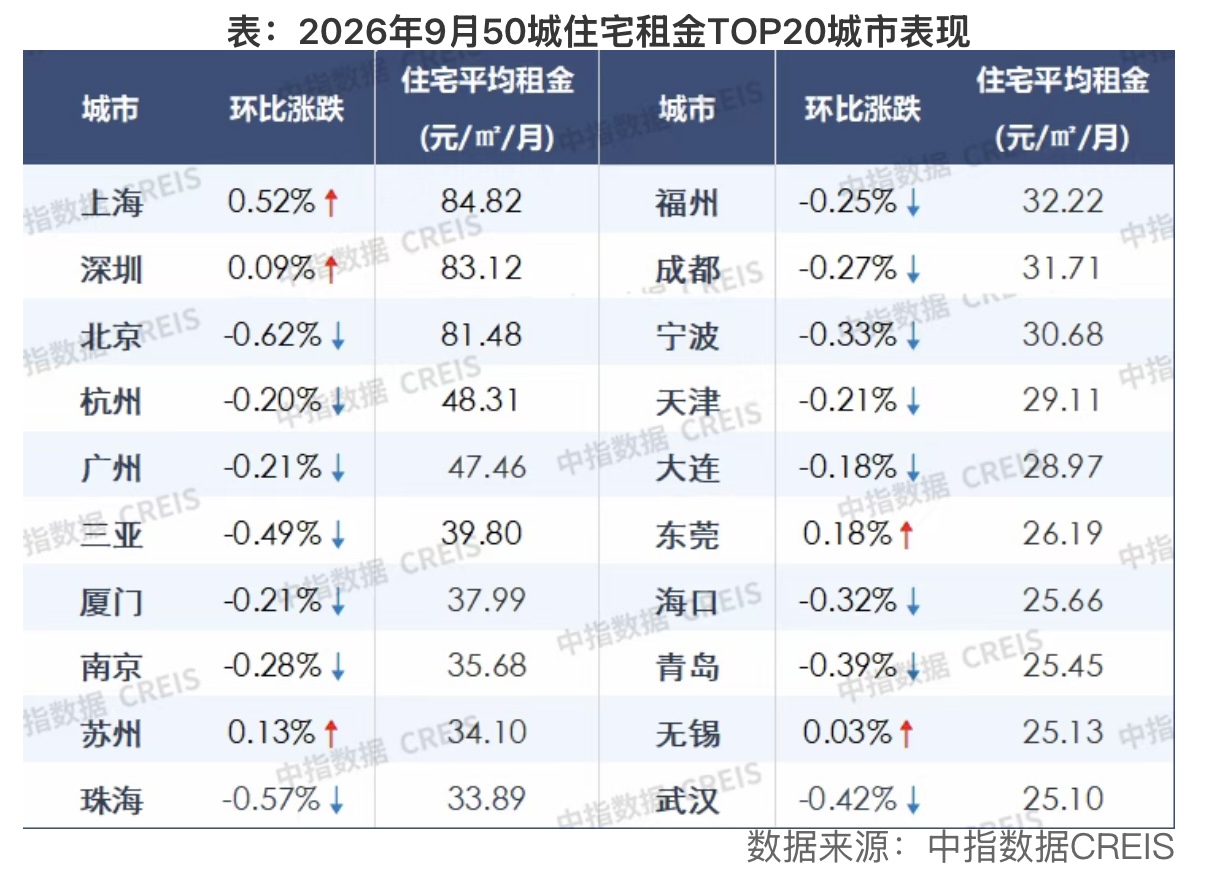
从具体城市表现来看,截至9月,上海、深圳住宅租金已连续7个月环比上涨,其中上海环比涨幅连续6个月居50城首位;苏州已连续5个月环比上涨;但整体来看,上海、深圳、苏州9月环比涨幅均较有所回落。
此外,杭州住宅租金结束连续3个月的环比上涨,9月转为下跌;北京、广州、天津、成都等地租金在8月转为下跌后,9月环比跌幅进一步扩大,租赁旺季退潮后重点城市的住宅租金支撑减弱。
结合城市内部租金表现来看,9月,上海市辖区住宅租金仍以环比上涨为主,除崇明、普陀外,其余14个市辖区租金环比均有所上涨,其中杨浦、浦东、徐汇、奉贤、闵行等辖区涨幅居前,均在0.5%以上。北京市辖区住宅租金则普遍有所下跌,东城、海淀、石景山、西城、昌平等辖区租金跌幅较大。深圳市辖区住宅租金5涨4跌,盐田、光明、南山、福田等辖区租金涨幅排名靠前,宝安、龙岗等辖区租金则略有回落。广州市辖区住宅租金2涨9跌,荔湾、白云等辖区租金小幅上涨,从化、黄埔等辖区租金跌幅在0.5%左右。
4、四季度是住房租赁行业传统淡季,10月50城住宅租金将延续调整态势
进入四季度,随着市场需求回归平稳,住房租赁行业将进入传统淡季,预计短期内,50城住宅租金将延续调整态势,但考虑到经过近年持续调整后市场下行空间收窄,以及当前热点城市已显现的租金筑底信号,10月重点城市租金调整幅度较去年同期将有所收窄。
分城市来看,分化仍是市场主要特征。上海、深圳等租金连续上涨城市,在房地产市场热度带动及持续流入的青年人口支撑下,住宅租金有望保持相对韧性,北京、广州租金则将继续调整;多数普通二线及三四线城市受供给充裕影响,租金或延续小幅调整态势,但调整幅度总体可控。(作者系中指研究院指数研究部总经理)
